 꿀팁닷컴
커피 하루 한 잔 끊으면 10년 뒤 얼마? 복리 계산 ☕
3초 요약
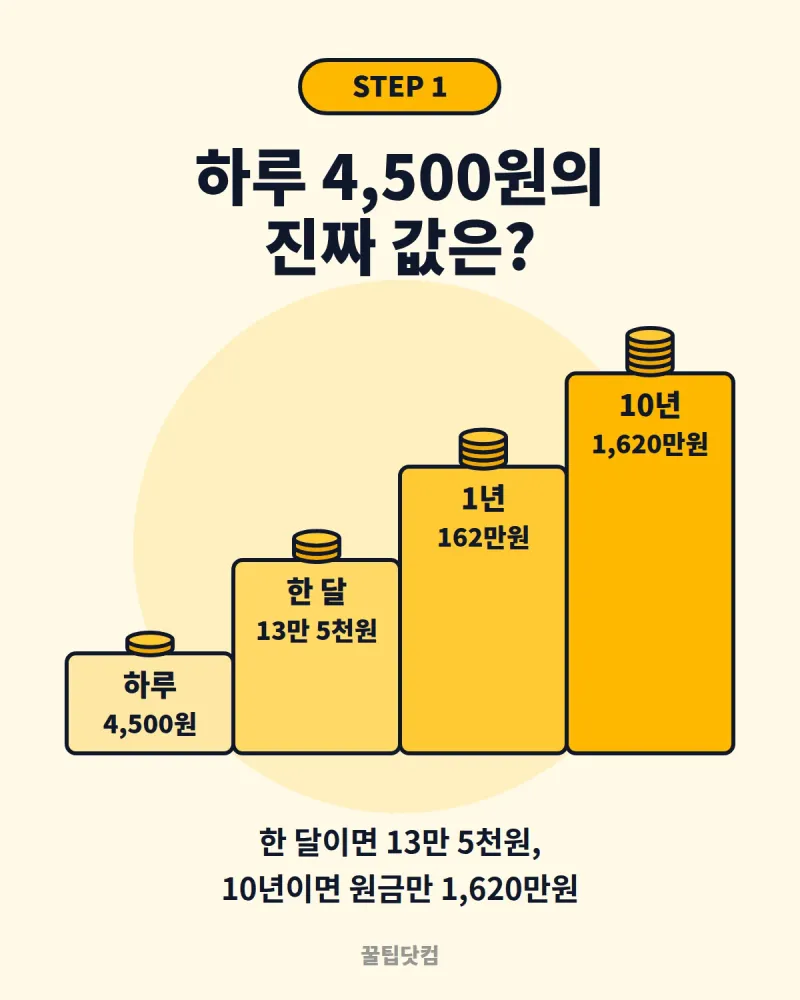
- 하루 4,500원은 한 달 13만 5천원, 10년이면 원금만 1,620만원입니다
- 연 3~7%로 굴리면 10년 뒤 1,887만~2,337만원이 됩니다
- 20년이면 4,432만~7,033만원, 세금과 물가는 따로 따져야 해요
카드뉴스로 먼저 보기
전체 6장 보기 →
하루 한 잔, 별생각 없이 사 마시는 커피 4,500원입니다. 이 돈을 한 달만 모아도 13만 5천원이 됩니다. 10년 동안 꾸준히 모아 복리로 굴리면 얼마가 될까요? 금리별로 직접 계산해 봤습니다.
커피 한 잔 값, 한 달이면 얼마일까? ☕
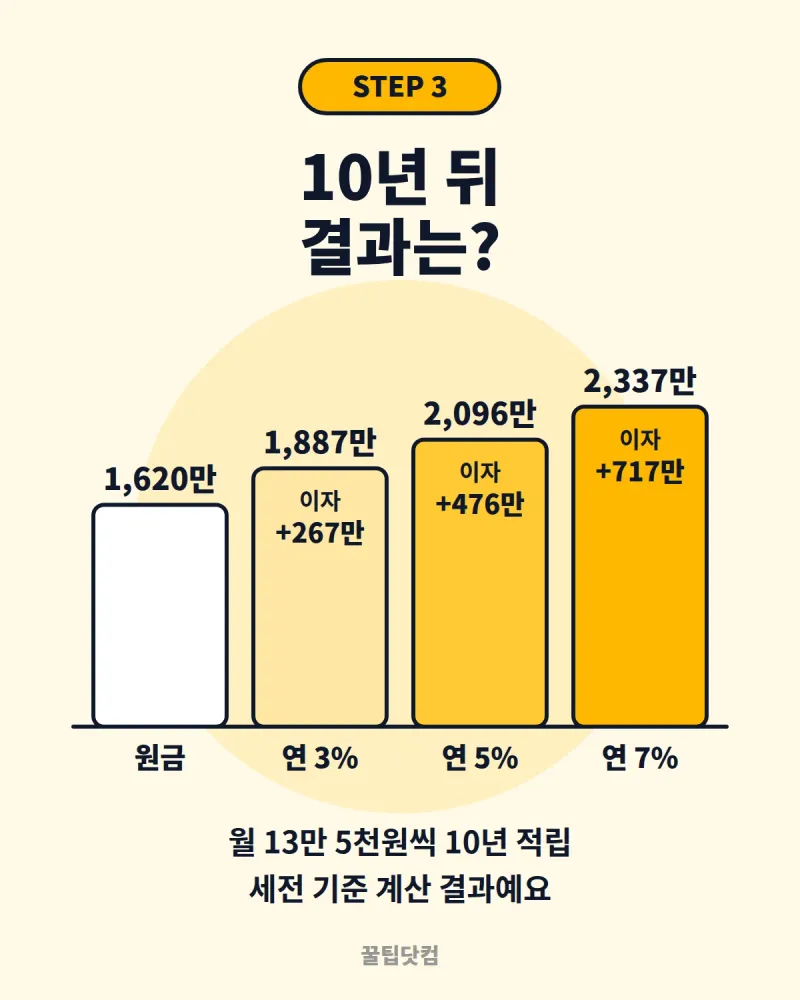
아메리카노 한 잔을 4,500원으로 잡아 보겠습니다. 하루 한 잔이면 한 달(30일)에 13만 5천원입니다. 1년이면 162만원, 10년이면 1,620만원이 됩니다.
작은 돈이라 체감이 잘 안 됩니다. 하지만 모으면 꽤 큰 금액입니다. 여기에 이자가 붙으면 결과가 달라집니다.
복리는 이자에도 이자가 붙어요 📈
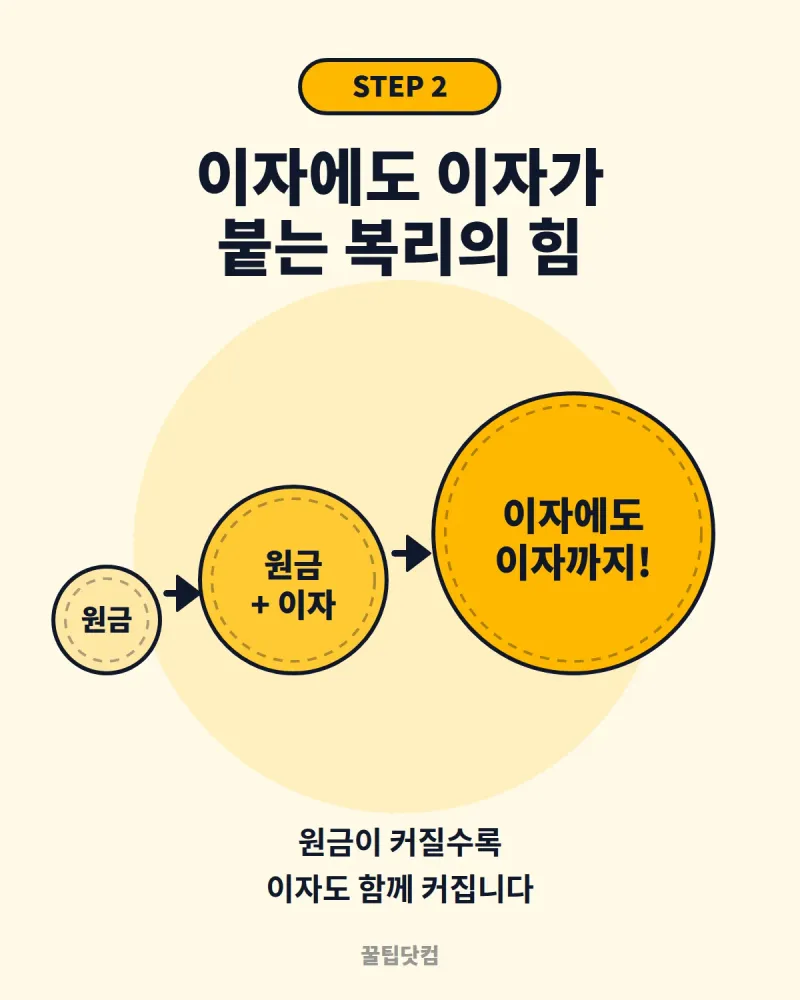
복리는 이자를 원금에 합쳐서 다시 이자를 계산하는 방식입니다. 원금이 불어날수록 이자도 함께 커집니다. 기간이 길수록 차이가 크게 벌어지는 이유입니다.
이번 계산은 아래 조건으로 했습니다.
- 매달 13만 5천원을 월말에 적립
- 연 이율을 12로 나눈 월 복리
- 세금과 수수료를 빼지 않은 세전 금액
10년 뒤 얼마가 될까? 💰
| 연 이율 | 낸 원금 | 10년 뒤 금액 | 불어난 이자 |
|---|---|---|---|
| 0% (그냥 모으기) | 1,620만원 | 1,620만원 | 0원 |
| 3% | 1,620만원 | 1,887만원 | 267만원 |
| 5% | 1,620만원 | 2,096만원 | 476만원 |
| 7% | 1,620만원 | 2,337만원 | 717만원 |
연 3%는 예적금 수준, 5%와 7%는 투자를 가정한 예시입니다. 연 5%라면 10년 뒤 약 2,096만원이 됩니다. 커피값으로만 원금 대비 476만원을 더 번 셈입니다.
20년이면 차이가 더 커져요 ⏳
| 연 이율 | 낸 원금 | 20년 뒤 금액 | 불어난 이자 |
|---|---|---|---|
| 0% (그냥 모으기) | 3,240만원 | 3,240만원 | 0원 |
| 3% | 3,240만원 | 4,432만원 | 1,192만원 |
| 5% | 3,240만원 | 5,549만원 | 2,309만원 |
| 7% | 3,240만원 | 7,033만원 | 3,793만원 |
기간을 10년에서 20년으로 늘리면 원금은 2배가 됩니다. 그런데 연 5% 기준 결과는 약 2.6배가 됩니다. 이 차이가 복리의 힘입니다.
하루 커피값별로 비교하면? 🔍
연 5%로 10년 동안 모은다고 가정했습니다.
| 하루 금액 | 한 달 적립 | 낸 원금 | 10년 뒤 금액 |
|---|---|---|---|
| 3,000원 | 9만원 | 1,080만원 | 1,398만원 |
| 4,500원 | 13만 5천원 | 1,620만원 | 2,096만원 |
| 6,000원 | 18만원 | 2,160만원 | 2,795만원 |
내가 쓰는 커피값이 얼마인지 먼저 확인해 보세요. 결과는 적립액에 비례해서 늘어납니다.
완전히 끊기 어렵다면? 🙌
매일 끊는 게 부담스럽다면 횟수부터 줄여 보세요. 일주일에 3잔만 줄이면 한 달에 약 5만 8,500원이 남습니다. 이 돈을 10년 동안 모으면 원금이 702만원입니다. 연 5%라면 약 908만원, 연 3%라면 약 817만원이 됩니다.
실천은 이렇게 해 보세요.
- 월급날 다음 날 자동이체를 걸어 둡니다
- 줄인 만큼을 바로 별도 통장으로 옮깁니다
- 목표 금액과 기간을 정해 두고 가끔 확인합니다
계산할 때 알아둘 점 ⚠️
- 예적금 이자에는 일반 과세 기준 이자소득세 15.4%가 붙습니다
- 적금 상품은 단리인 경우가 많아 위 금액보다 적을 수 있습니다
- 연 5%와 7%는 가정입니다. 투자 상품은 수익이 보장되지 않고 원금을 잃을 수도 있습니다
- 10~20년 뒤에는 물가가 올라 같은 금액의 가치가 지금보다 낮아집니다
- 커피 대신 다른 음료를 사 마신다면 그만큼 모으는 돈이 줄어듭니다
자주 묻는 질문 Q&A 💬
-
Q. 커피값 4,500원은 어떻게 정했나요? A. 아메리카노 한 잔 값을 가정한 예시입니다. 내가 쓰는 금액으로 바꿔 보세요. 하루 9,000원이면 결과도 2배입니다.
-
Q. 복리와 단리는 뭐가 다른가요? A. 단리는 원금에만 이자를 붙입니다. 복리는 이자에도 이자를 붙입니다. 같은 금리라면 기간이 길수록 복리가 유리합니다.
-
Q. 연 5%, 7%는 현실적인 숫자인가요? A. 보장되는 수익률이 아닙니다. 계산 예시를 위한 가정이고, 실제 결과는 상품과 시장 상황에 따라 달라집니다.
-
Q. 지금 시작해도 늦지 않았을까요? A. 늦지 않았습니다. 5년만 모아도 연 5% 기준으로 원금 810만원이 약 918만원이 됩니다.
이 글은 예시 계산이며 금융상품 가입을 권유하지 않습니다. 실제 이자와 세금은 상품 조건에 따라 다르니, 가입 전 금융기관에서 확인하세요.
📘 꿀팁닷컴 작성 원칙
- 사람이 직접 확인하고 씁니다. 공공누리 제1유형 공식 자료만 출처로 삼고, 원문 숫자는 그대로 옮깁니다.
- 최종 확인일 2026.09.30 · 발행일 2026.09.30
- 사실과 다른 내용은 문의 페이지에서 알려주세요. 확인 후 정정하고 변경 사실을 글에 남깁니다.