 꿀팁닷컴
부자들의 소비 습관, 돈이 새는 심리 함정 5가지 💰
3초 요약
- 한국 부자들이 꼽은 자산관리 비결 1위는 꾸준한 금융지식 습득입니다
- 공돈 착각, 할인 착시 같은 소비 심리 함정 5가지를 알아 두세요
- 9월 소비심리는 반등했지만 현재 생활형편 평가는 92에 머물렀어요
카드뉴스로 먼저 보기
전체 6장 보기 →
월급은 비슷한데 누구는 모이고 누구는 새는 이유가 뭘까요? 조사에서 부자들이 꼽은 비결은 의외로 기본기였어요. 지식을 쌓고, 예산을 세우고, 감정에 휘둘리지 않는 것입니다. 소비를 흔드는 심리 함정 5가지와 대처법을 정리했습니다.
한국 부자들은 어떤 습관을 꼽을까? 🔑
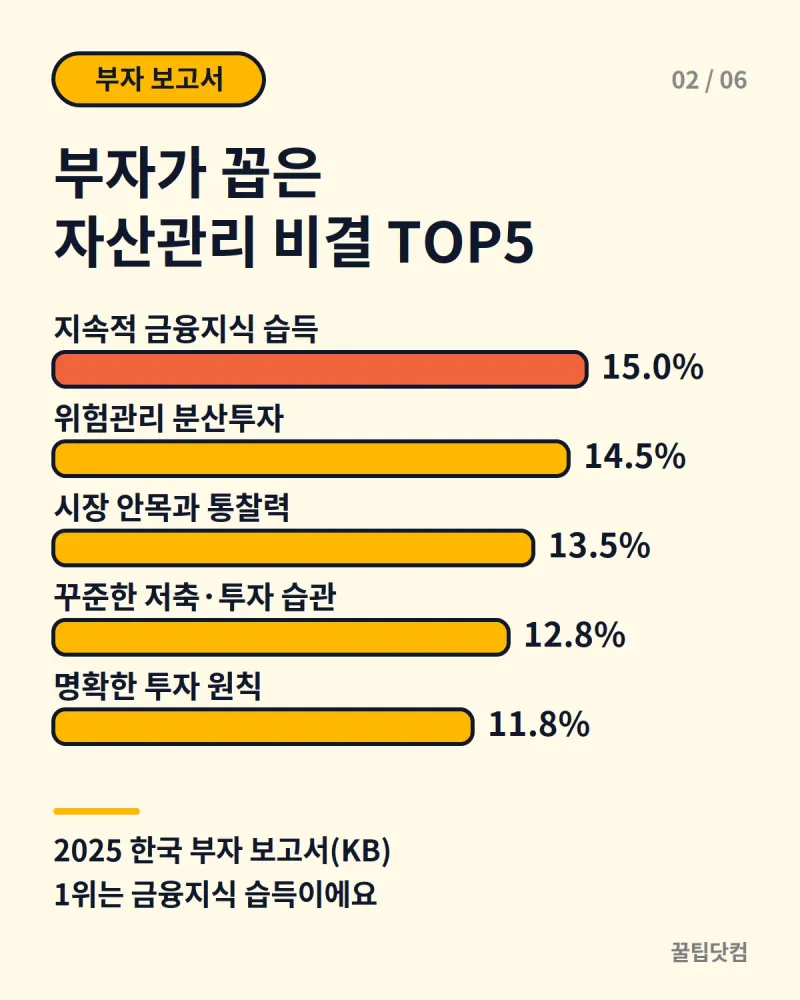
KB경영연구소의 2025 한국 부자 보고서에 따르면 국내 부자는 47만 6천 명입니다. 전체 인구의 0.93%예요. 이 부자들에게 성공적인 자산관리 노하우를 물었습니다.
| 순위 | 자산관리 노하우 | 꼽은 비중 |
|---|---|---|
| 1위 | 지속적인 금융지식 습득 | 15.0% |
| 2위 | 위험관리를 위한 분산투자 | 14.5% |
| 3위 | 시장을 보는 안목과 통찰력 | 13.5% |
| 4위 | 꾸준한 저축·투자 습관 | 12.8% |
| 5위 | 명확한 투자 원칙 설정 | 11.8% |
1위는 수익률 비법이 아니라 공부였어요. 4위에는 꾸준한 저축·투자 습관이 올랐습니다.
부자들도 어려움은 있습니다. 자산관리 애로사항 2위가 금융투자 정보와 지식 부족(17.5%)이에요. 1위는 저조한 투자 수익률(20.0%)이었습니다.
해외 백만장자는 돈을 어떻게 쓸까? 💵
미국 백만장자를 조사한 《The Next Millionaire Next Door》(2018년 출간)에도 비슷한 흐름이 보입니다. 서평에 소개된 수치는 이렇습니다.
- 백만장자의 70%가 예산을 세우고, 스스로 검소하다고 평가했어요.
- 91%가 자기 통제력을 성공의 필수 요소로 꼽았어요.
- 고순자산 보유자의 최근 자동차 구매 평균가는 3만 5천 달러였어요.
미국 조사라서 우리와 사정이 다를 수 있습니다. 그래도 많이 번다고 소비 통제가 저절로 되는 건 아니라는 점은 참고할 만해요.
소비를 흔드는 심리 함정 5가지 🧠
행동경제학이 짚는 대표적인 소비 심리입니다. 알아 두면 지갑을 열기 전에 한 번 더 생각하게 돼요.
| 함정 | 이런 모습이에요 | 이렇게 대처해요 |
|---|---|---|
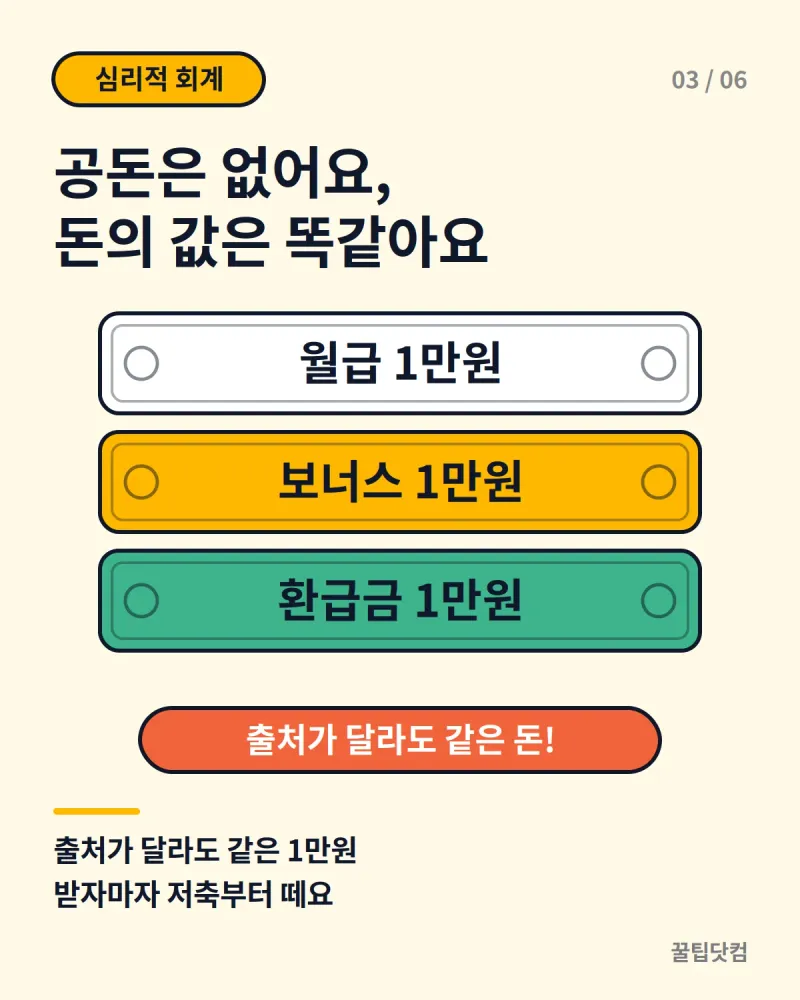
| 심리적 회계 | 보너스·환급금은 공돈이라 쉽게 씁니다 | 받는 즉시 저축할 몫부터 떼어 둡니다 |
| 손실 회피 | 손해 본 주식이나 물건을 놓지 못합니다 | “지금 다시 사도 살까?”라고 물어봅니다 |
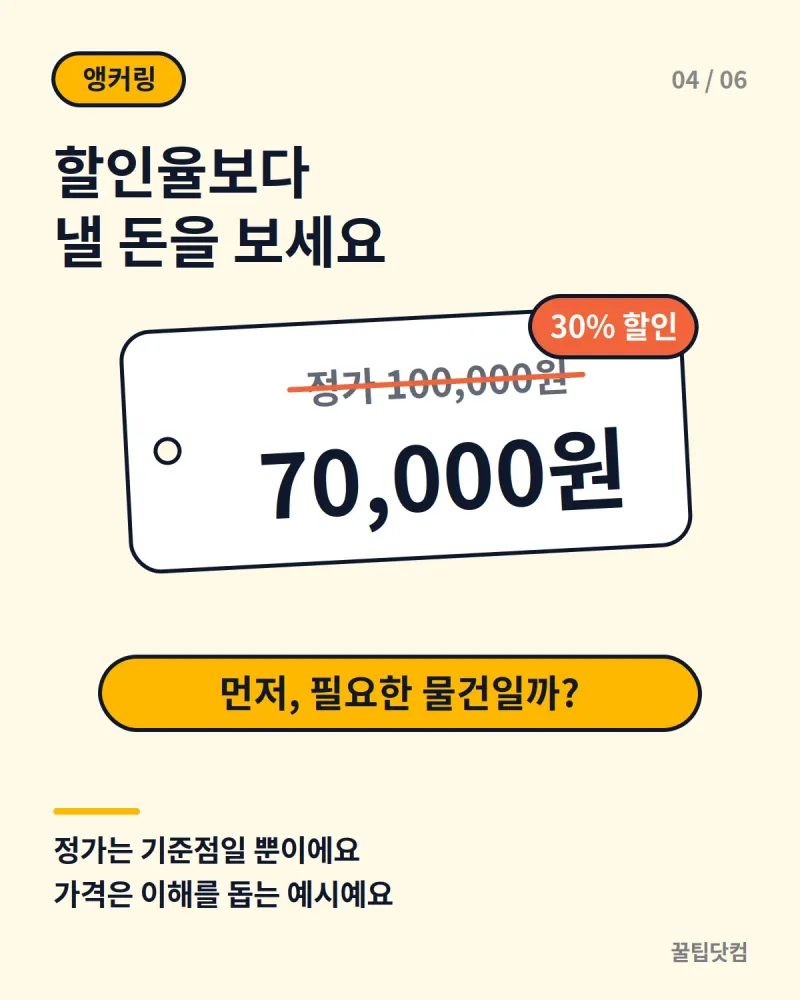
| 앵커링 | 정가를 보고 나면 할인가가 싸 보입니다 | 할인율 대신 실제로 나갈 돈을 봅니다 |
| 소유 효과 | 써 본 물건은 더 값져 보입니다 | 무료 체험은 종료일을 미리 적어 둡니다 |
| 프레이밍 | “하루 커피값”이라고 하면 부담이 줄어듭니다 | 월 금액을 연 금액으로 환산해 봅니다 |
정가 10만원이 7만원이 되면?
30% 할인은 커 보입니다. 하지만 원래 필요 없던 물건이라면 7만원은 그대로 나간 돈이에요. 정가는 기준점일 뿐, 내 통장에서 나가는 돈은 7만원입니다.
같은 1만원인데 왜 다를까?
월급 1만원과 보너스 1만원은 값이 똑같습니다. 그런데 보너스는 마음이 가볍게 쓰여요. 출처와 상관없이 같은 돈으로 보는 연습이 필요합니다.
지금 우리의 소비 심리는 어떨까? 📊
한국은행이 9월에 발표한 소비자심리지수(CCSI)는 106.6입니다. 8월보다 2.1p 올라 한 달 만에 반등했어요. 100보다 높으면 낙관적으로 보는 응답이 많다는 뜻입니다.
| 지표 | 9월 | 전월 대비 |
|---|---|---|
| 소비자심리지수 | 106.6 | 2.1p 상승 |
| 현재생활형편 | 92 | 변동 없음 |
| 향후 생활형편 | 98 | 1p 상승 |
| 소비지출전망 | 110 | 1p 상승 |
소득 여건이 나아질 것이라는 기대가 심리를 끌어올렸습니다. 다만 현재 생활형편 평가는 92로 그대로예요. 한국은행은 높은 물가 부담이 영향을 준 것으로 봤습니다. 소비지출 계획은 늘어난 만큼, 분위기에 휩쓸리지 않는 예산이 더 중요해집니다.
오늘부터 해 볼 만한 소비 습관 🛒
- 연간 생활비 파악하기: 한 달이 아니라 1년 치를 더해 보면 새는 곳이 보입니다.
- 받으면 저축부터: 월급·보너스·환급금을 같은 돈으로 보고 저축 몫을 먼저 뗍니다.
- 구독·무료 체험 점검: 매달 나가는 돈은 연 금액으로 바꿔서 확인합니다.
- 살 때 하루 기다리기: 충동구매를 줄이는 방법이에요. 다음 날에도 갖고 싶은지 확인합니다.
- 금융지식 조금씩 쌓기: 부자들이 1순위로 꼽은 비결입니다.
자주 묻는 질문 Q&A 💬
-
Q. 부자들은 정말 돈을 안 쓰나요? A. 조사마다 다릅니다. 미국 조사에서는 예산을 세우는 사람이 많았고, 한국 조사에서는 지식·분산투자·꾸준한 습관이 꼽혔어요. 쓰는 양보다 돈을 다루는 방식이 공통점에 가깝습니다.
-
Q. 심리 함정은 알기만 하면 피할 수 있나요? A. 아는 것만으로는 부족할 수 있어요. 구매 전에 던질 질문이나 자동 저축처럼 미리 장치를 만들어 두면 도움이 됩니다.
-
Q. 소비자심리지수가 오르면 지출도 바로 늘어나나요? A. 심리지수는 사람들의 기대와 계획을 보여 주는 지표입니다. 실제 지출은 물가와 소득에 따라 달라질 수 있어요.
-
Q. 부자 보고서의 순위는 나에게도 맞나요? A. 부자들의 응답 결과라서 개인 상황과 다를 수 있어요. 참고 자료로만 활용하세요.
통계는 조사 응답 결과이며, 개인 상황에 따라 적용이 달라질 수 있습니다. 투자와 자산 관리 결정은 본인 판단으로 하시고, 필요하면 금융 전문가와 상담하세요.
📘 꿀팁닷컴 작성 원칙
- 사람이 직접 확인하고 씁니다. 공공누리 제1유형 공식 자료만 출처로 삼고, 원문 숫자는 그대로 옮깁니다.
- 최종 확인일 2026.09.30 · 발행일 2026.09.30
- 사실과 다른 내용은 문의 페이지에서 알려주세요. 확인 후 정정하고 변경 사실을 글에 남깁니다.