 꿀팁닷컴
2027 연봉별 실수령액표, 2천만~1억 월급 정리 💰
3초 요약
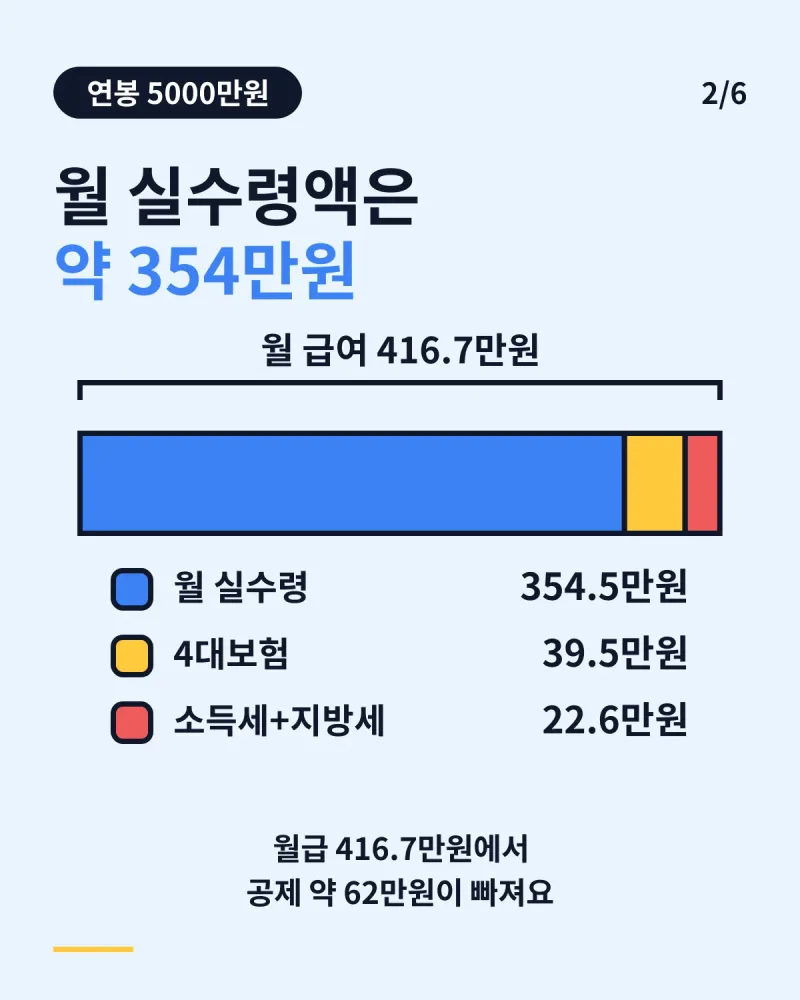
- 연봉 5000만원이면 월 실수령액은 약 354만원, 공제율은 약 15%입니다
- 4대보험이 월급의 약 9.5%이고, 나머지는 소득세와 지방소득세입니다
- 연봉이 오를수록 공제율도 올라 1억원이면 약 21%가 빠집니다
카드뉴스로 먼저 보기
전체 6장 보기 →
“연봉은 올랐는데 왜 통장은 그대로일까?” 한 번쯤 해 본 생각이죠. 연봉 2000만~1억원 구간의 월 실수령액을 한 표로 정리했습니다. 1인 가구, 부양가족 0명, 비과세 식대 월 20만원 기준이고 2027년 국민연금 법정 요율(10%)을 반영했어요. 건강보험 등 나머지 요율은 2026년과 같다고 가정한 추정치입니다.
연봉별 월 실수령액, 한눈에 볼까요? 📊
| 연봉 | 월 급여 | 4대보험 | 소득세+지방소득세 | 월 실수령 | 공제율 |
|---|---|---|---|---|---|
| 2,000만원 | 166.7만원 | 14.6만원 | 1.6만원 | 150.5만원 | 9.7% |
| 2,500만원 | 208.3만원 | 18.8만원 | 2.5만원 | 187.0만원 | 10.2% |
| 3,000만원 | 250.0만원 | 22.9만원 | 3.5만원 | 223.6만원 | 10.6% |
| 3,500만원 | 291.7만원 | 27.1만원 | 6.0만원 | 258.6만원 | 11.3% |
| 4,000만원 | 333.3만원 | 31.2만원 | 11.5만원 | 290.6만원 | 12.8% |
| 4,500만원 | 375.0만원 | 35.4만원 | 17.0만원 | 322.6만원 | 14.0% |
| 5,000만원 | 416.7만원 | 39.5만원 | 22.6만원 | 354.5만원 | 14.9% |
| 6,000만원 | 500.0만원 | 47.8만원 | 34.3만원 | 417.9만원 | 16.4% |
| 7,000만원 | 583.3만원 | 56.1만원 | 46.0만원 | 481.2만원 | 17.5% |
| 8,000만원 | 666.7만원 | 64.5만원 | 61.9만원 | 540.3만원 | 19.0% |
| 9,000만원 | 750.0만원 | 69.2만원 | 82.0만원 | 598.8만원 | 20.2% |
| 1억원 | 833.3만원 | 73.4만원 | 102.3만원 | 657.7만원 | 21.1% |
금액은 소수 둘째 자리에서 반올림했어요. 실제 월급명세서는 회사 공제 항목과 부양가족 수에 따라 달라집니다. 내 조건으로 확인하려면 연봉 실수령 계산기에 입력해 보세요.
4대보험은 월급의 얼마나 빠질까? 🛡️
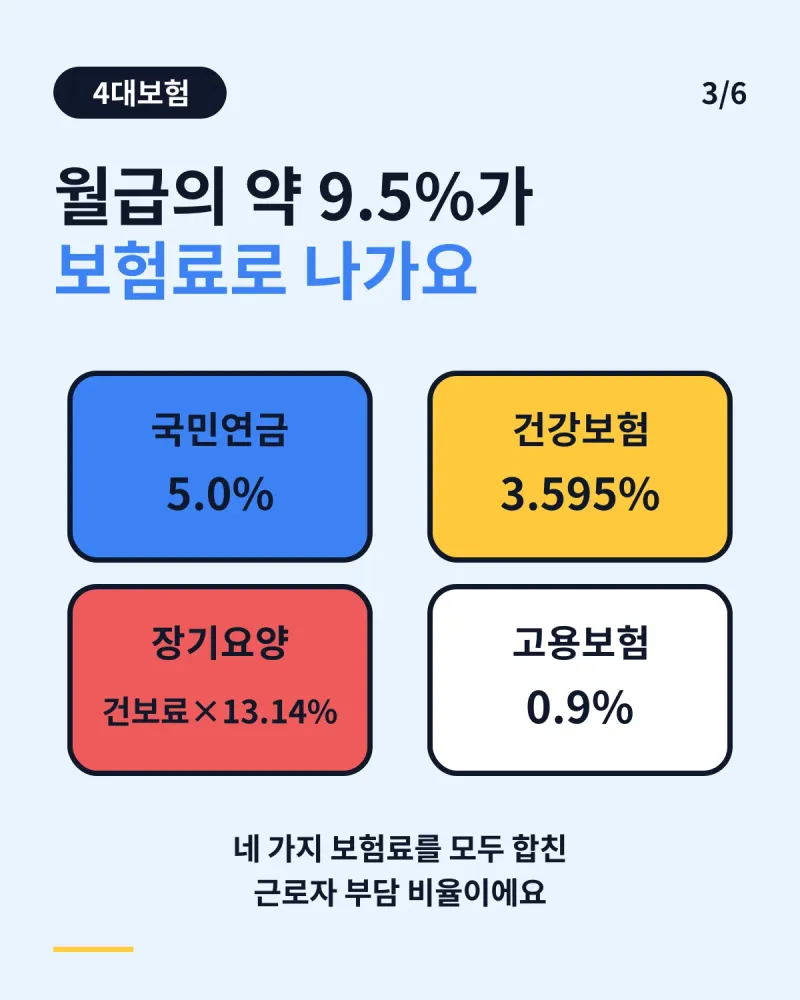
근로자 몫은 월급(비과세 식대 제외)에 아래 비율을 곱해 계산합니다. 합치면 월급의 약 9.5% 안팎이에요.
| 보험 | 근로자 부담 | 비고 |
|---|---|---|
| 국민연금 | 5.0% | 2027년 법정 요율 10%의 절반 |
| 건강보험 | 3.595% | 2026년 요율(7.19%)의 절반 |
| 장기요양 | 건강보험료의 13.14% | 건강보험료에 곱해 부과 |
| 고용보험 | 0.9% | 실업급여분 |
국민연금은 기준소득월액 상한(2026년 7월부터 월 659만원)까지만 보험료를 매깁니다. 그래서 연봉 9000만원 이상부터는 국민연금이 더 늘지 않고, 공제율 상승 폭도 줄어들어요.
연봉 1000만원 올랐는데 월급은 왜 63만원만 오를까? 🚨
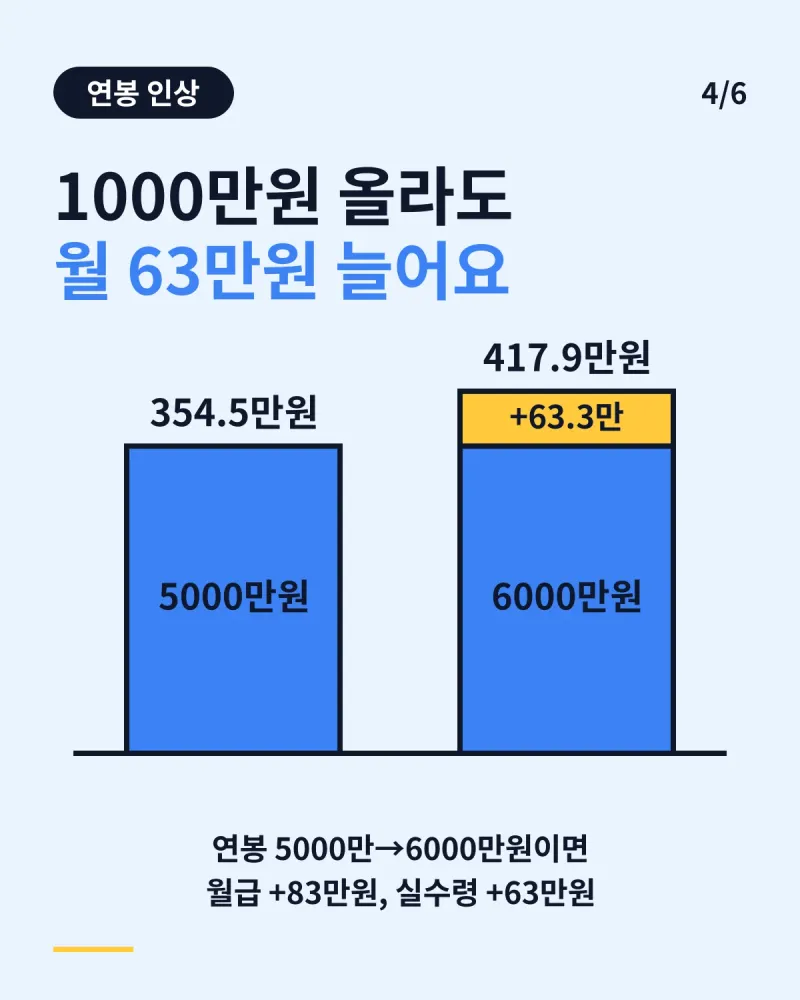
연봉이 5000만원에서 6000만원으로 오르면 월급은 83.3만원 늘어요. 하지만 실수령액은 354.5만원에서 417.9만원으로, 63.3만원만 늘어납니다.
| 증가분 | 금액 |
|---|---|
| 월 급여 증가 | +83.3만원 |
| 4대보험 추가 공제 | -8.3만원 |
| 소득세+지방소득세 추가 공제 | -11.7만원 |
| 월 실수령 증가 | +63.3만원 |
늘어난 월급의 약 24%가 세금과 보험료로 빠진 셈입니다. 소득세는 과세표준 구간별로 세율이 달라지는 누진 구조예요. 1400만원 이하 6%, 5000만원 이하 15%, 8800만원 이하 24%, 1억 5000만원 이하 35%로 오릅니다. 연봉으로 따지면 7400만원 안팎부터 24%, 1억 2000만원 안팎부터 35% 구간에 들어가요. 세율은 구간을 넘은 금액에만 적용되니, 연봉을 올리면 오히려 손해라는 뜻은 아닙니다.
월급을 더 가져가는 방법 3가지 💡
1. 비과세 수당을 챙겨요
식대 월 20만원은 비과세입니다. 적용하지 않으면 연 240만원이 과세 대상이 돼요. 자기 차량으로 업무를 보면 자가운전보조금(월 20만원), 6세 이하 자녀가 있으면 보육수당(월 20만원)도 조건에 따라 비과세입니다.
2. 연말정산으로 세금을 줄여요
공제는 두 종류입니다. 신용카드 등 소득공제는 과세표준을 낮춰 세율 구간까지 내릴 수 있어요. 의료비·교육비·기부금·월세 같은 세액공제는 계산된 세금에서 바로 빼 줍니다. 과세표준이 구간 경계 바로 위라면 소득공제로 경계 아래까지 내려 보세요. 초과분의 세율이 한 단계 낮아집니다.
3. 부양가족 등록을 점검해요
배우자나 부모님, 자녀가 소득 요건을 채우면 기본공제를 받을 수 있어요. 소득 요건은 연 소득금액 100만원 이하(근로소득만 있으면 총급여 500만원 이하)입니다. 나이 요건도 있으니 매년 연초에 확인하세요.
연봉 5천 vs 1억, 실제로 뭐가 다를까? 📈
| 비교 | 연봉 5천만원 | 연봉 1억원 | 배수 |
|---|---|---|---|
| 월 실수령 | 354.5만원 | 657.7만원 | 1.86배 |
| 공제율 | 14.9% | 21.1% | - |
| 1년 공제 총액 | 약 745만원 | 약 2,108만원 | 2.83배 |
연봉은 2배인데 손에 쥐는 돈은 1.86배입니다. 공제 항목을 꼼꼼히 챙길수록 차이가 커지는 이유예요.
함께 보면 좋은 꿀팁닷컴 기능 🔗
- 연봉 실수령 계산기: 내 조건을 넣고 정확한 금액 확인
- 예적금 계산기: 매월 N만원을 저축하면 1년, 5년 뒤 얼마인지 계산
자주 묻는 질문 Q&A 💬
-
Q. 2027년 세율은 2026년과 같나요? A. 소득세율 구간은 2023년 개정 이후 그대로입니다. 국민연금 요율은 2026년 9.5%에서 2027년 10%로 오르도록 법에 정해져 있어요. 건강보험 요율은 보통 연말에 확정되니 발표 후 확인하세요.
-
Q. 성과급·상여금도 포함인가요? A. 이 표는 기본급과 비과세 식대만 있는 고정 연봉 기준입니다. 성과급은 지급하는 달에 소득세가 따로 원천징수되고, 4대보험 산정에도 반영돼요.
-
Q. 저도 연봉 5000만원인데 월 354만원이 안 나와요. 왜일까요? A. 흔한 이유는 세 가지입니다. 비과세 식대를 적용하지 않았거나, 부양가족 수가 다르거나, 회사별 공제 항목(사우회비·기부금 등)이 있는 경우예요. 부양가족이 있으면 한 명당 월 1만~3만원 안팎으로 세금이 줄어듭니다.
-
Q. 프리랜서는 세금을 어떻게 계산하나요? A. 보통 3.3%를 원천징수한 뒤 이듬해 5월 종합소득세 신고로 정산합니다. 4대보험은 회사와 나누지 않고 지역가입자로 본인이 전액 부담하는 경우가 많아요. 직장인과 단순 비교는 어렵습니다.
이 글의 수치는 국세청 소득세율, 국민연금공단·국민건강보험공단 요율을 토대로 직접 계산한 추정치입니다. 실제 원천징수액은 국세청 근로소득 간이세액표와 회사 급여 설정에 따라 다를 수 있으니, 정확한 금액은 급여명세서로 확인하세요.
📘 꿀팁닷컴 작성 원칙
- 사람이 직접 확인하고 씁니다. 공공누리 제1유형 공식 자료만 출처로 삼고, 원문 숫자는 그대로 옮깁니다.
- 최종 확인일 2026.10.08 · 발행일 2026.10.08
- 사실과 다른 내용은 문의 페이지에서 알려주세요. 확인 후 정정하고 변경 사실을 글에 남깁니다.