 꿀팁닷컴
[S&P500기업] 인텔, 18A로 재도약하는 반도체 기업 💾
3초 요약
- 1968년 창업한 미국 반도체 기업으로 PC·서버용 CPU가 주력입니다
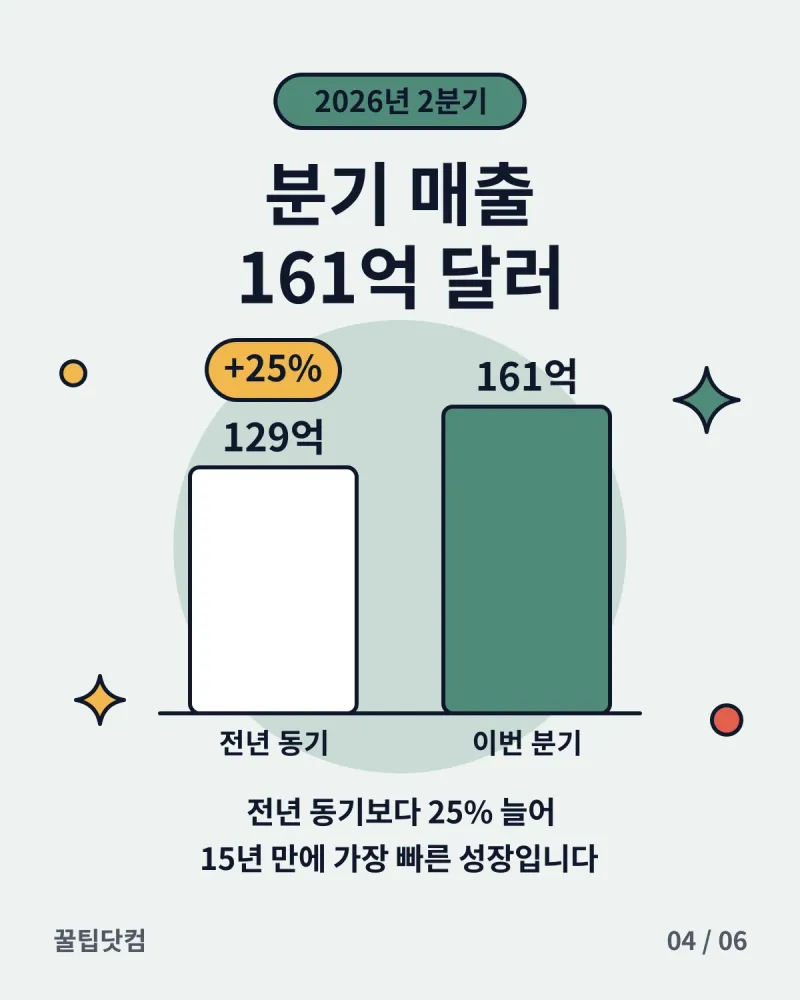
- 2026년 2분기 매출 161억 달러로 전년보다 25% 늘었습니다
- 시가총액 약 6,142억 달러, 이 목록 기준 17위입니다(10월 5일)
카드뉴스로 먼저 보기
전체 6장 보기 →
인텔(INTC)은 PC와 서버에 들어가는 CPU로 유명한 미국 반도체 기업입니다. 최근에는 반도체 위탁생산(파운드리) 사업을 키우며 재도약을 노리고 있습니다. 2026년 10월 5일 기준 시가총액은 약 6,142억 달러로, S&P500 시가총액 순위 17위입니다. 올해 주가가 크게 뛴 만큼, 어떤 회사인지와 무엇이 달라졌는지 차분히 정리했습니다.
한눈에 보기 📋
| 항목 | 내용 |
|---|---|
| 종목·거래소 | 인텔(INTC) · 나스닥 |
| 설립 | 1968년 |
| 본사 | 미국 캘리포니아주 산타클라라 |
| CEO | 립부 탄 |
| 핵심 사업 | PC·서버용 CPU, 반도체 위탁생산(파운드리) |
| 10월 5일 종가 | 116.19달러 |
| 시총 순위 | 17위 (알파벳 A·C 중복 제외) |
인텔은 어떤 회사일까? 🏢
인텔은 1968년 미국에서 문을 연 반도체 기업입니다. 컴퓨터의 두뇌 역할을 하는 CPU(중앙처리장치) 를 설계하고 직접 생산해 온 회사로 알려져 있습니다. 설계와 생산을 모두 하는 방식이라 종합 반도체 기업이라고 부릅니다.
사업은 크게 세 갈래로 나뉩니다.
- PC·로봇용 칩(CCPG): 노트북과 데스크톱에 들어가는 코어 울트라 같은 프로세서, 로봇·엣지 AI용 칩
- 데이터센터·AI(DCAI): 서버용 제온 프로세서와 네트워크 제품
- 인텔 파운드리: 반도체 생산 공장 운영, 자사 칩과 외부 고객 칩 위탁생산
이 밖에 자율주행 기술 기업 모빌아이 같은 사업이 ‘기타’로 묶입니다.
어떻게 돈을 벌까? 💰
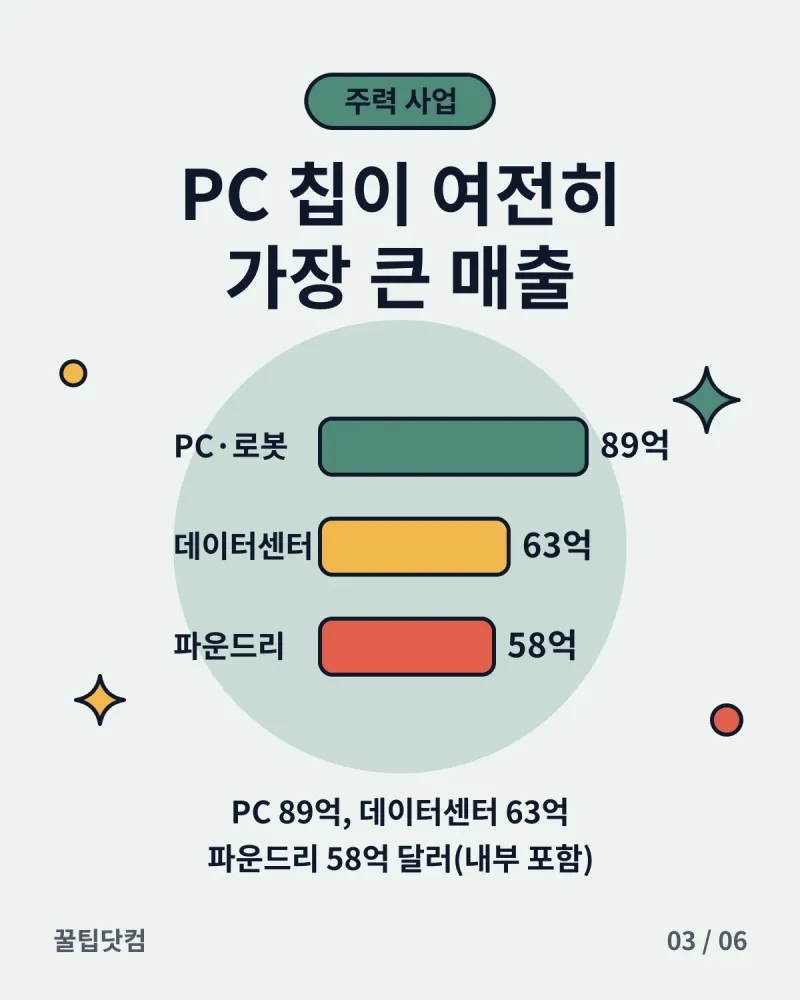
2026년 2분기 부문별 매출입니다. 인텔의 회계연도는 달력과 같아서 2분기는 4~6월(6월 27일 마감)입니다.
| 부문 | 2분기 매출 | 전년 동기 대비 |
|---|---|---|
| PC·로봇용 칩 | 89억 달러 | +13% |
| 데이터센터·AI | 63억 달러 | +59% |
| 인텔 파운드리 | 58억 달러 | +31% |
| 기타(모빌아이 등) | 7억 달러 | -33% |
파운드리 매출에는 인텔 자체 제품을 만들어 주는 내부 거래가 포함돼 있습니다. 그래서 부문 매출을 모두 더하면 전체 매출보다 커지고, 회사가 내부 거래 약 55억 달러를 따로 뺍니다. 외부 고객 매출만 58억 달러라는 뜻은 아닙니다.
가장 눈에 띄는 부분은 데이터센터·AI입니다. 1년 만에 매출이 59% 늘었습니다. 서버에서 CPU의 역할이 다시 커지고 있다는 평가가 나옵니다.
최근 실적은? 📈
| 항목 | 2026년 2분기 | 전년 동기 |
|---|---|---|
| 매출 | 161억 달러 | 129억 달러 (+25%) |
| 매출총이익률(GAAP) | 40.4% | 27.5% |
| 주당순이익(비GAAP) | 0.42달러 | -0.10달러 |
| 순이익(GAAP) | -110억 달러(적자) | -29억 달러(적자) |
립부 탄 CEO는 이번 분기를 “15년 넘는 기간 중 가장 강한 매출 성장”이라고 표현했습니다.
장부상 적자는 왜 생겼을까? 🤔
GAAP 기준 순손실이 110억 달러로 커 보입니다. 회사 설명에 따르면 미국 정부와의 협약에 묶인 에스크로 주식의 평가손실 약 125억 달러가 주된 원인입니다. 이 항목을 빼고 계산한 비GAAP 순이익은 22억 달러 흑자입니다.
주가가 오르면 이런 평가손실이 커질 수 있습니다. 영업 성과와는 성격이 다르므로 두 숫자를 따로 보는 것이 좋습니다.
회사는 3분기 매출을 158억~168억 달러로 내다봤습니다. 비GAAP 주당순이익 전망치는 0.38달러입니다.
앞으로의 성장 동력은? 🚀
- 18A 공정: 인텔의 첨단 반도체 생산 기술입니다. 서버용 제온 6+가 이 공정으로 만든 첫 서버급 제품으로 나왔고, 18A-P 공정은 위험 생산 단계에 들어갔습니다.
- PC용 신제품: 팬서레이크(코어 울트라 시리즈 3)가 일부 제품부터 대량 생산에 들어갔습니다.
- 생산 능력 확대: 서버용 제온 6에 쓰이는 인텔 3 공정 증설에 50억 유로를 투자한다고 밝혔습니다.
- 협력 확대: 구글 클라우드와 협력을 넓혔고, 엣지 AI와 로봇 분야에서 130곳이 넘는 고객이 신제품을 도입하거나 시험 중이라고 합니다.
주가는 왜 뛰었을까? 🔎
올해 인텔 주가는 52주 최저가에서 3배 넘게 올랐습니다. 시장에서는 몇 가지를 배경으로 꼽습니다.
- 18A 공정 수율(양품 비율)이 계획보다 빠르게 좋아졌다는 평가
- 아일랜드 공장 지분을 되사 들인 결정 (매입 금액 142억 달러)
- AI 서비스가 늘며 서버 CPU 수요가 살아난다는 기대
- 미국 정부와 엔비디아의 지분 투자 등 외부 지원
다만 이는 시장 해석이며 앞으로도 같은 흐름이 이어진다는 보장은 없습니다.
경쟁사와 비교하면? 🥊
| 구분 | 인텔 | 주요 경쟁 상대 |
|---|---|---|
| PC·서버 CPU | 코어 울트라, 제온 | AMD (시총 12위) |
| AI 가속기 | 서버 CPU 중심 | 엔비디아 (시총 1위) |
| 반도체 위탁생산 | 인텔 파운드리 | 대만 TSMC, 삼성전자 |
지금 주가와 시가총액은? 💵
2026년 10월 5일 기준 시세입니다.
| 항목 | 수치 |
|---|---|
| 종가 | 116.19달러 (전일 대비 -2.63%) |
| 시가총액 | 약 6,142억 달러 |
| 52주 최저~최고 | 32.89~142.35달러 |
| 시총 순위 | 17위 (알파벳 A·C 중복 제외) |
종가는 52주 최고가보다 약 18% 낮고, 최저가의 약 3.5배입니다. 하루 거래량이 8,100만 주를 넘어 거래가 매우 활발했습니다.
투자 전에 알아둘 점은? ⚠️
- 변동성: 52주 범위가 매우 넓습니다. 짧은 기간에 주가가 크게 오르내릴 수 있습니다.
- 투자 부담: 새 공정과 공장 증설에는 큰 돈이 듭니다. 수익으로 이어지는지가 관건입니다.
- 경쟁 심화: AMD, 엔비디아, 대만 TSMC 등이 각 분야에서 앞서 있거나 추격 중입니다.
- 회계 숫자 해석: 에스크로 주식 평가손실처럼 주가에 따라 움직이는 항목이 순이익을 크게 바꿉니다.
용어 풀이 📚
- 파운드리: 다른 회사가 설계한 반도체를 대신 만들어 주는 사업
- 18A: 인텔이 쓰는 첨단 반도체 생산 공정 이름
- GAAP·비GAAP: 회계 기준 그대로의 숫자와 일회성 항목을 뺀 숫자
- 수율: 만든 칩 중 정상 제품의 비율
자주 묻는 질문 Q&A 💬
-
Q. 인텔의 티커는 무엇인가요? A. INTC입니다. 나스닥에 상장돼 있고 S&P500에 포함돼 있습니다.
-
Q. 인텔은 CPU만 만드나요? A. 아닙니다. CPU 외에도 서버용 칩, 네트워크 제품을 팔고, 공장을 열어 다른 회사 칩도 위탁생산합니다.
-
Q. 2분기에 적자가 났다는데 괜찮은가요? A. 장부상 순손실의 주된 원인이 주식 평가손실입니다. 이 항목을 뺀 비GAAP 기준으로는 흑자입니다.
-
Q. 매출은 얼마나 늘었나요? A. 2분기 매출은 161억 달러로 전년 같은 기간보다 25% 늘었습니다.
-
Q. 지금 사도 되나요? A. 이 글은 개별 종목의 매수·매도를 권하지 않습니다. 52주 가격 범위가 넓은 종목이므로 직접 확인하고 판단하세요.
한 줄 정리 ✅
인텔은 CPU 명가에서 파운드리 재도약을 노리는 기업으로, 실적은 빠르게 좋아졌지만 주가 변동과 투자 부담이 큽니다.
시세 기준일은 2026년 10월 5일입니다. 이 글은 기업 소개를 위한 정보이며 투자 권유가 아닙니다. 투자 판단과 결과는 본인 책임이므로, 최신 공시와 재무 자료를 직접 확인하세요.
📘 꿀팁닷컴 작성 원칙
- 사람이 직접 확인하고 씁니다. 공공누리 제1유형 공식 자료만 출처로 삼고, 원문 숫자는 그대로 옮깁니다.
- 최종 확인일 2026.10.08 · 발행일 2026.10.08
- 사실과 다른 내용은 문의 페이지에서 알려주세요. 확인 후 정정하고 변경 사실을 글에 남깁니다.